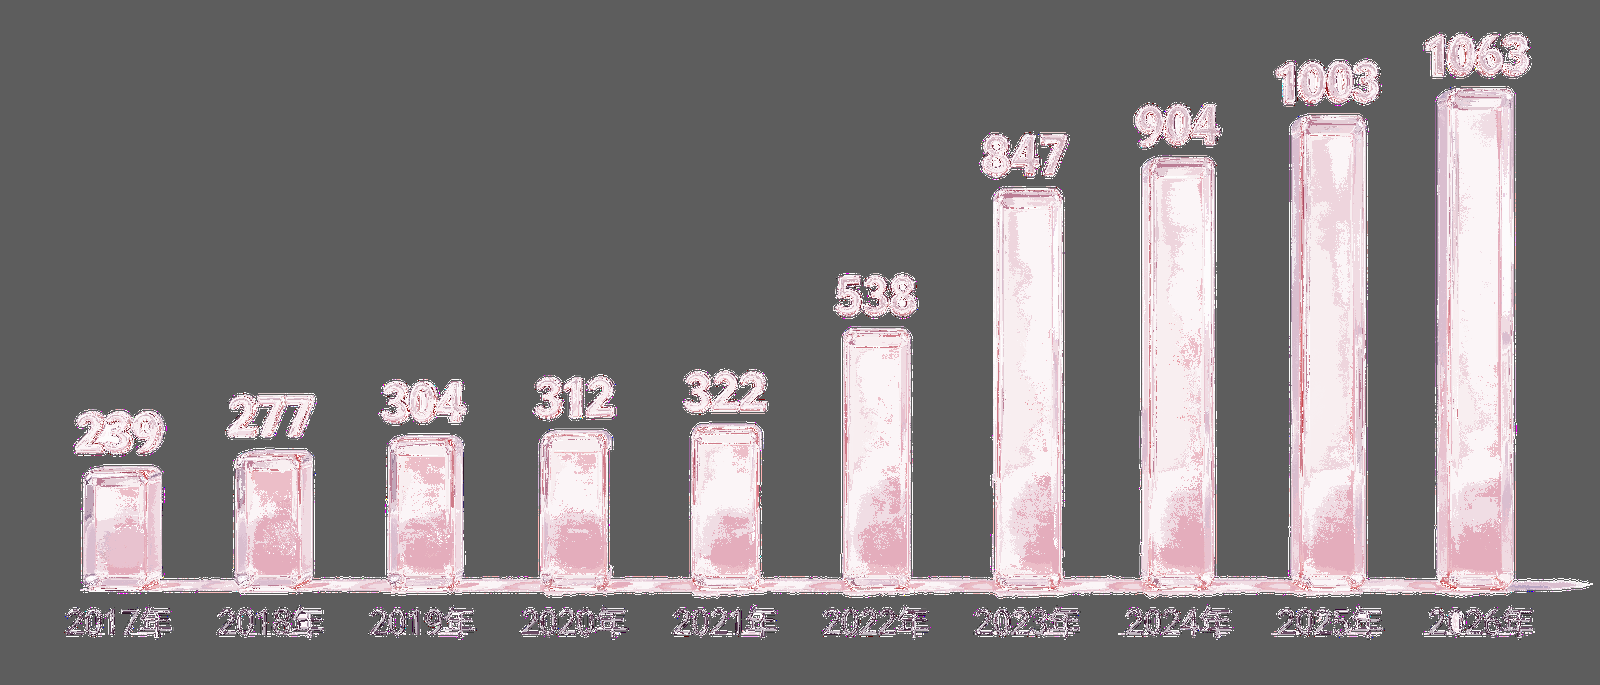
摘要:【陪诊有道智库出品】2026 国标元年,陪诊行业迎来历史性分水岭。国内唯一一份专门聚焦中小陪诊机构的行业白皮书《2026 中小陪诊机构经营发展白皮书 》正式对外发布。
本报告由陪诊有道行业媒体|智库编制,基于全国 23 城一手机构调研,结合官方统计与第三方大样本交叉验证,直面行业真实痛点,回答两大核心命题:陪诊赛道值不值得做?资源有限的中小陪诊机构如何穿越洗牌周期。
作为深耕陪诊赛道的行业媒体与产业智库,陪诊有道历时 2 个月完成本次白皮书编制工作。
报告搭建「理论需求 — 有效需求 — 市场规模」三步推算链、七维市场成熟度评分、机构失败归因雷达、机构成长六阶段、陪诊师五级分级等多套原创分析模型。 不渲染泡沫化千亿叙事,拒绝风口式鼓吹,力求呈现中小机构真实经营现状,输出一套可核验、可落地、可复盘的经营决策工具
一、为什么是现在,为什么是这份白皮书
2026 年 11 月 1 日,GB/T 47801—2026《陪诊服务规范》国家标准正式实施。
这意味着,陪诊——这个在医院走廊里生长了十几年、长期处于灰色地带的行当,第一次有了"国标身份"。与此同时,长期护理保险将在 2028 年底前完成全国建制,医院陪诊采购订单开始出现在公开招投标市场,中国移动杭州康养一笔采购就达 4490.64 万元。
但行业的另一面是:从业者中 77% 是兼职,六成月收入不足 3000 元,94.7% 没有底薪;机构端只有 35.9% 实现盈利,61.5% 的机构把"获客难"列为第一痛点。
一个需求爆发、政策开闸、却很少有人赚到钱的市场,到底该怎么经营?
过去半年,陪诊有道研究院完成了从业者调研、数十家机构深访,把能找到的公开数据、招标数据、案例数据全部拆开重算,写成这本《2026 中小陪诊机构经营发展白皮书》——全文 96 页、16 章、12 张核心数据图,今天正式发布。
二、先看底盘:需求是真的,而且比你想的大
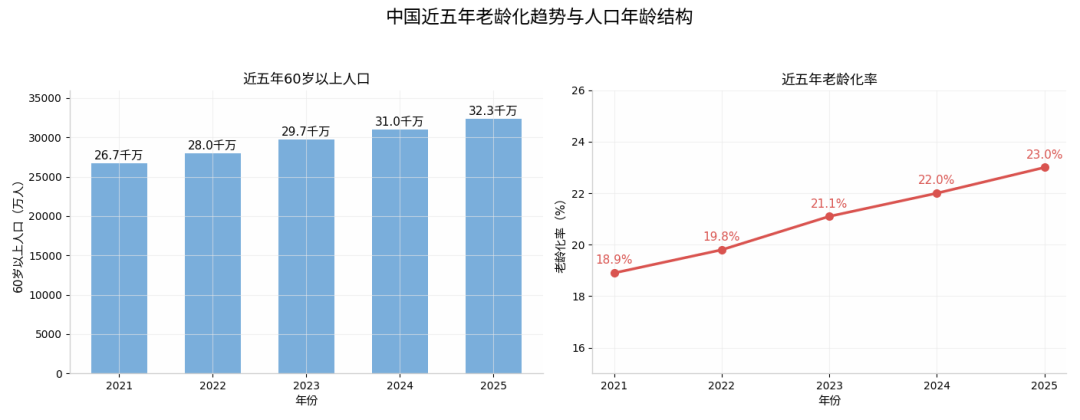
中国近五年老龄化趋势与人口年龄结构
60 岁以上人口已突破 3.2 亿,老龄化率连续五年爬坡。这是陪诊需求最硬的底层逻辑。
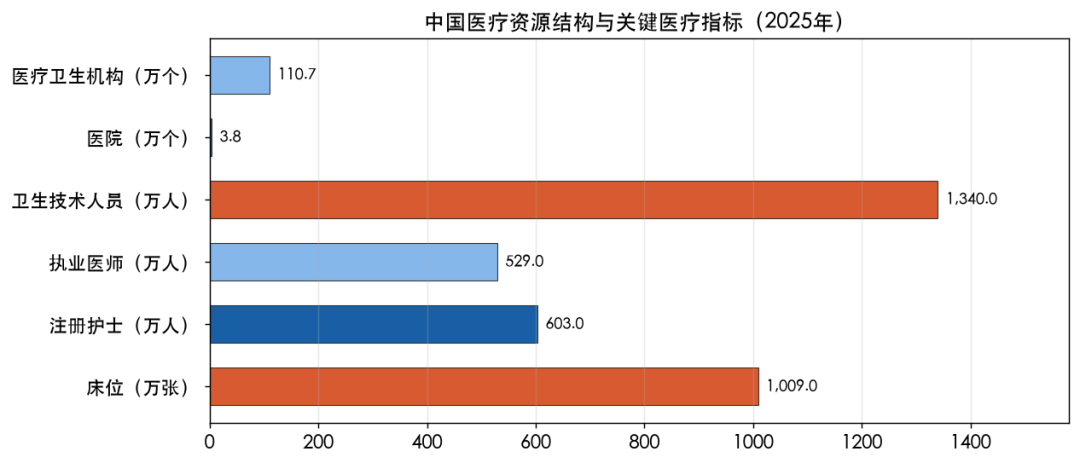
中国医疗资源结构与关键医疗指标(2025 年)
全国医疗卫生机构 110.7 万个、卫生技术人员 1340 万人——医疗资源总量在涨,但"看病难"的本质是流程复杂度的上升,而不是资源绝对短缺。挂号、检查、缴费、取药、跨科室辗转,每一步都是老年患者的"劝退点",也正是陪诊的价值点。
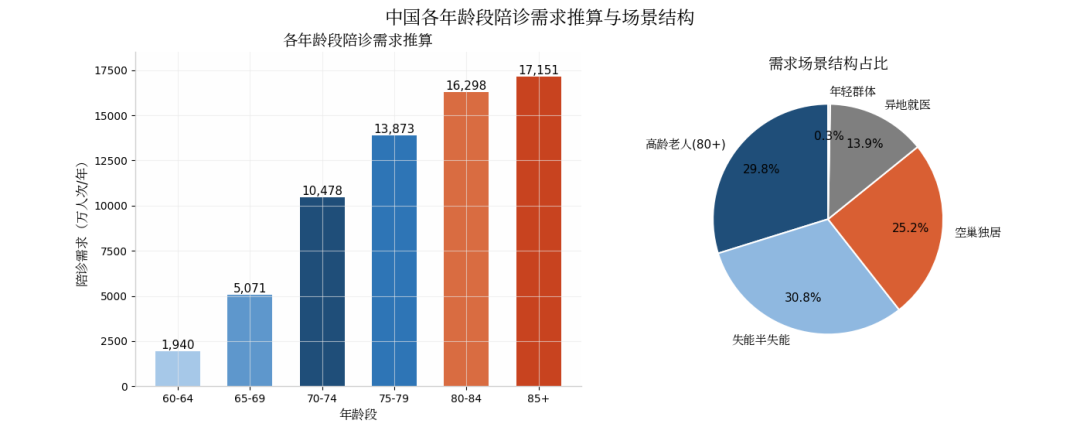
中国各年龄段陪诊需求推算与场景结构
白皮书用"三步推算链"给出了行业的数字骨架:理论需求 6.48 亿人次/年,按支付意愿与场景约束折算后,有效需求约 2.9 亿人次。需求集中在高龄段与异地就医、空巢独居、孕产术后三大场景。
三、再看市场:67 亿只是起点,但满足率只有 5%
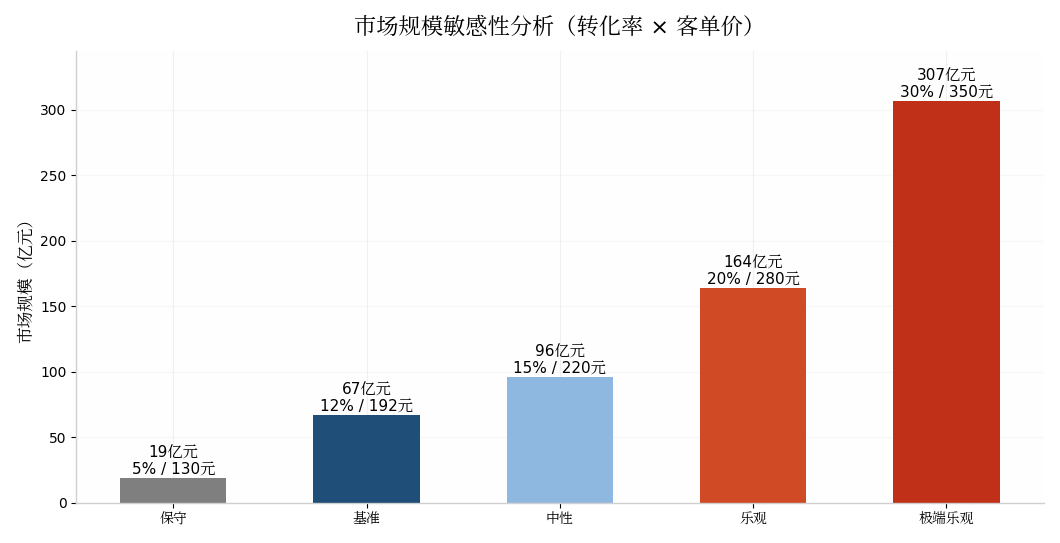
市场规模敏感性分析(转化率 × 客单价)
我们做了五档敏感性测算:保守 19 亿、基准 67 亿、中性 96 亿、乐观 164 亿、极乐观 307 亿。以 2025 年基准口径,市场规模约 67 亿元;按约 30% 的年复合增速推演,2030 年将达 250 亿元。
对照 2.9 亿人次的有效需求,当前市场满足率只有约 5%——95% 的需求还没有被服务接住。这是机会,也是差距。
千亿五层综合收入模型(以陪诊为信任底座,2032—2035年情景,估算):
层级 | 收入线 | 规模(估算) | 测算依据 | 角色 |
入口层 | 核心陪诊 | 262亿 | 有效需求5.50亿人次×18%转化率×265元(5.2节口径) | 高频低毛利,信任底座 |
转化层 | 会员制 | 155亿 | 60+人口3.23亿×渗透率2%×2,400元/年 | 中频中毛利,关系资产 |
转化层 | 诊后/专病包 | 90亿 | 年出院3.0亿人次×1.5%购买率×2,000元 | 利润引擎 |
利润层 | 绿通协调 | 150亿 | 保司健管采购(健康险保费9,973亿×1%—1.5%)+自费高端,机构作执行方切分 | 低频高客单,利润担当 |
支付层 | 长护险承接 | 300亿 | 待遇人群500万人×陪同照护服务包6,000元/年 | 规模化开关 |
支付层 | B端其他 | 60亿 | 医院采购+企业福利(估算) | 稳定现金流 |
增量层 | 涉外托管 | 90亿 | 涉外就医300万人次×3,000元(15.5节延伸) | 高端卡位 |
合计 | — | 约1,100亿 | 2032—2035年情景 | — |
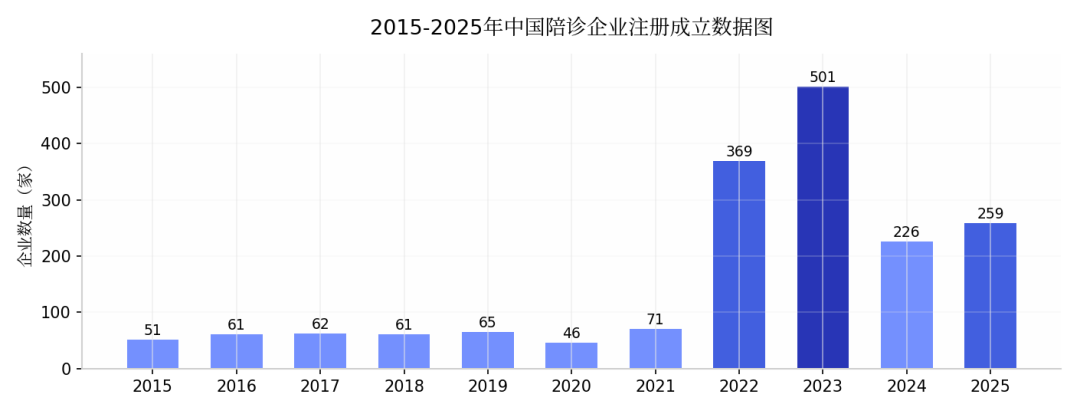
2015-2025 年中国陪诊企业注册成立数据图
企业注册曲线讲了一个"突然爆发又迅速出清"的故事:2015-2021 年每年只有几十家新注册,2022 年跳涨到 369 家,2023 年冲到 501 家的峰值,随后两年回落到 200 多家。野蛮生长期已经结束,接下来是经营能力的竞争。
四、机构众生相:谁在赚钱,谁在裸泳
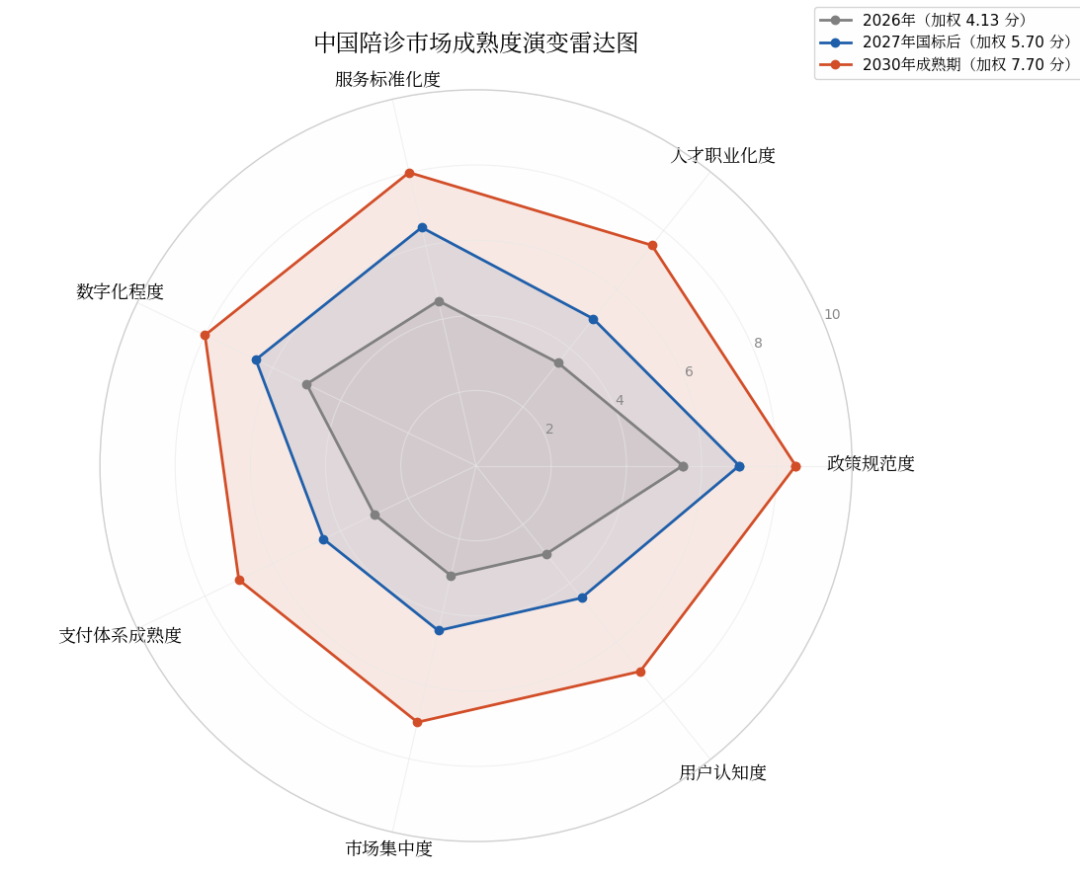
中国陪诊市场成熟度演变雷达图
从服务标准化、人才职业化、政策规范度、用户认知度、市场集中度、支付体系成熟度六个维度看,2026 年的市场成熟度加权得分仅 4.13 分(满分 10);到 2030 年成熟期,预计升至 7.70 分。差距最大的两个维度是人才职业化与支付体系——这也正是中小机构最该提前卡位的方向。
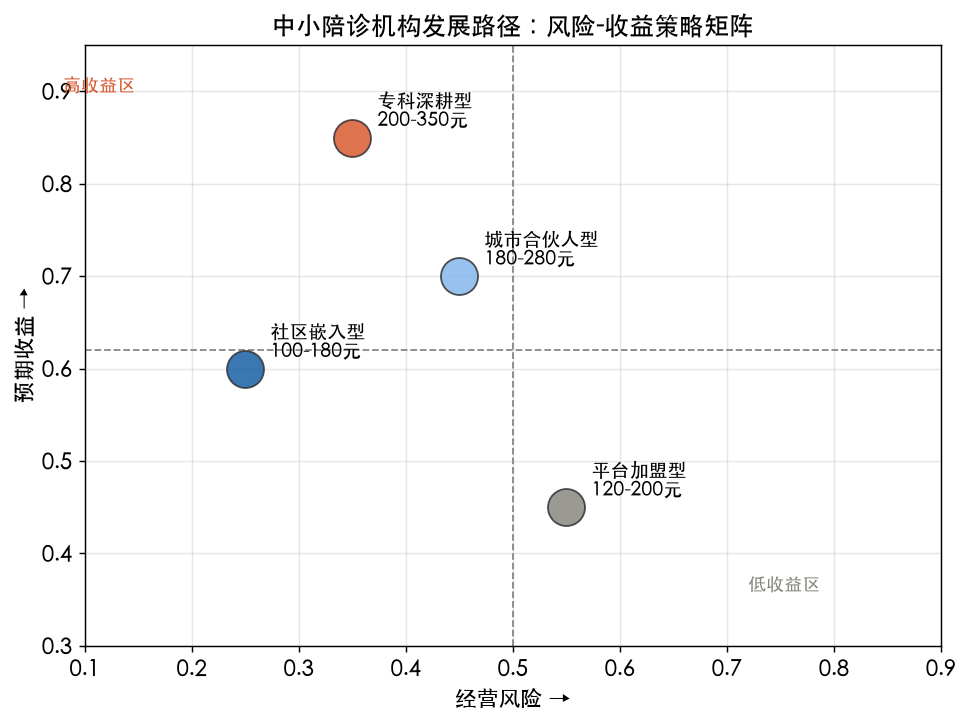
中小陪诊机构发展路径:风险-收益策略矩阵
白皮书把中小机构的生存路径放进"经营风险 × 预期收益"矩阵,四类模型清晰分层:社区嵌入型(100-180 元客单)低风险低收益;城市合伙人型(180-280 元)居中;专科深耕型(200-350 元)高收益。选对模型,比努力接单重要得多。
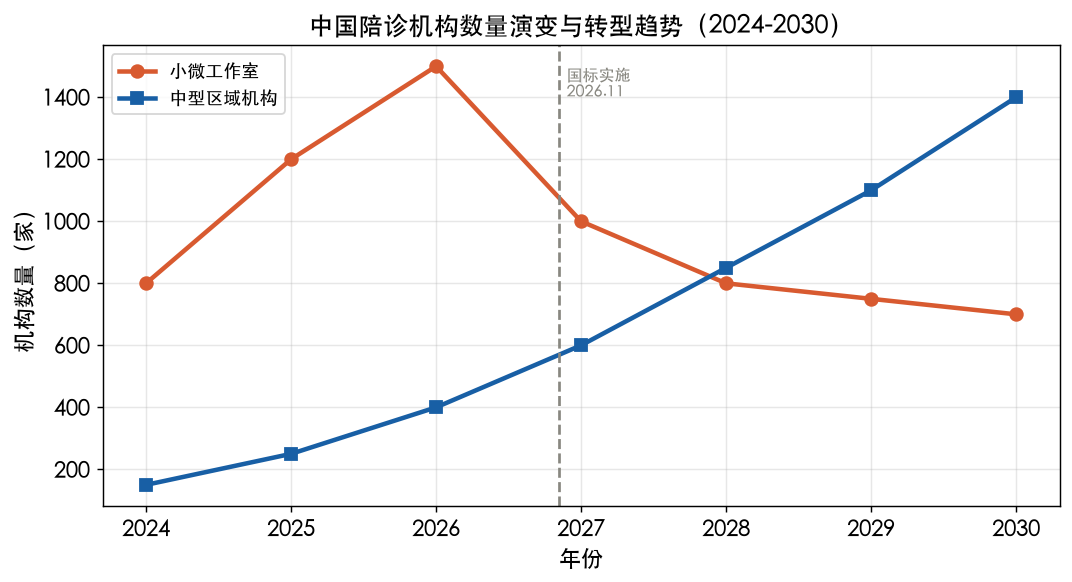
中国陪诊机构数量演变与转型趋势(2024-2030)
小微工作室数量将在 2026 年见顶后持续下滑,中型区域机构则一路向上——"洗牌期中型机构是最大赢家",这是白皮书最重要的结构判断之一。
五、把账算清:盈利机构的四条生死线
调研显示,盈利机构与不盈利机构之间,隔着四道清晰的数字门槛:
- 盈亏线
:月单量 350 单(客单价 220 元计,月收入 7.7 万元) - 人效生死线
:陪诊师日均 1.2 单;做到日均 2 单,利润率可达 15%-20% - 获客成本线
:获客成本占比从 25% 压到 15%,盈亏平衡点就从 420 单降到 350 单 - 成本结构线
:人力成本占比约 66%,控住人效就控住了全盘
复购率 ≥41% 的机构只占 38.5%——复购,才是这门生意真正的护城河。
六、往哪走:区域、风险与机会地图
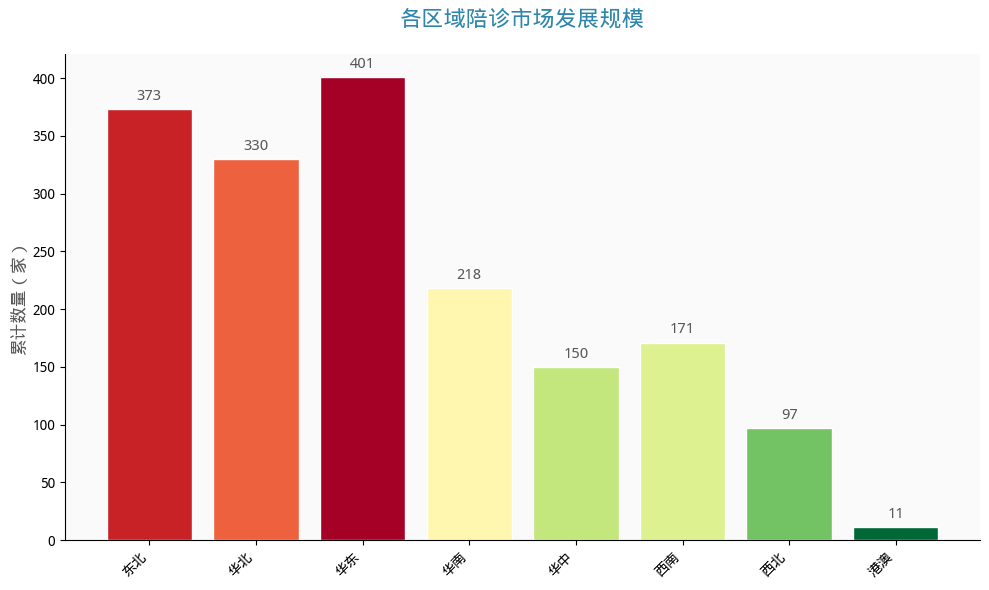
各区域陪诊市场发展规模
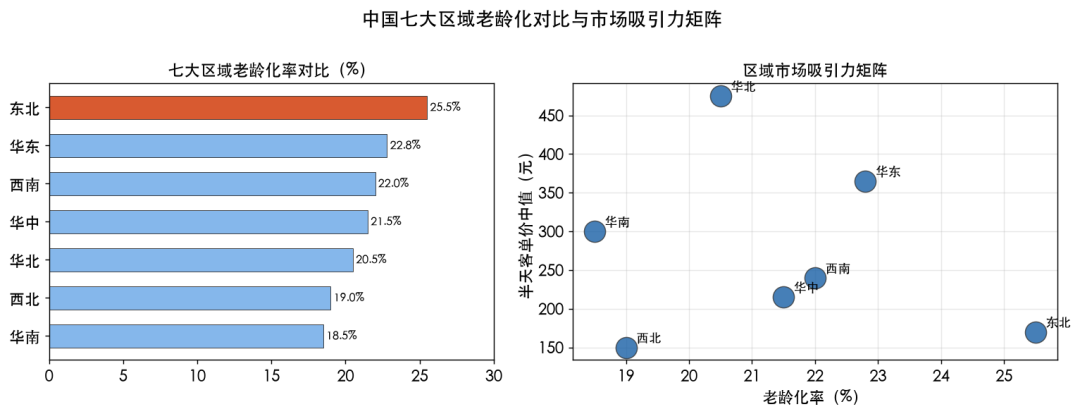
中国七大区域老龄化对比与市场吸引力矩阵
东北老龄化率最高(26.6%),但市场吸引力矩阵显示:华东、华南才是"老龄化 × 支付力 × 医疗密度"三高区域。下沉市场不是不能去,而是要带着不同的模型去。
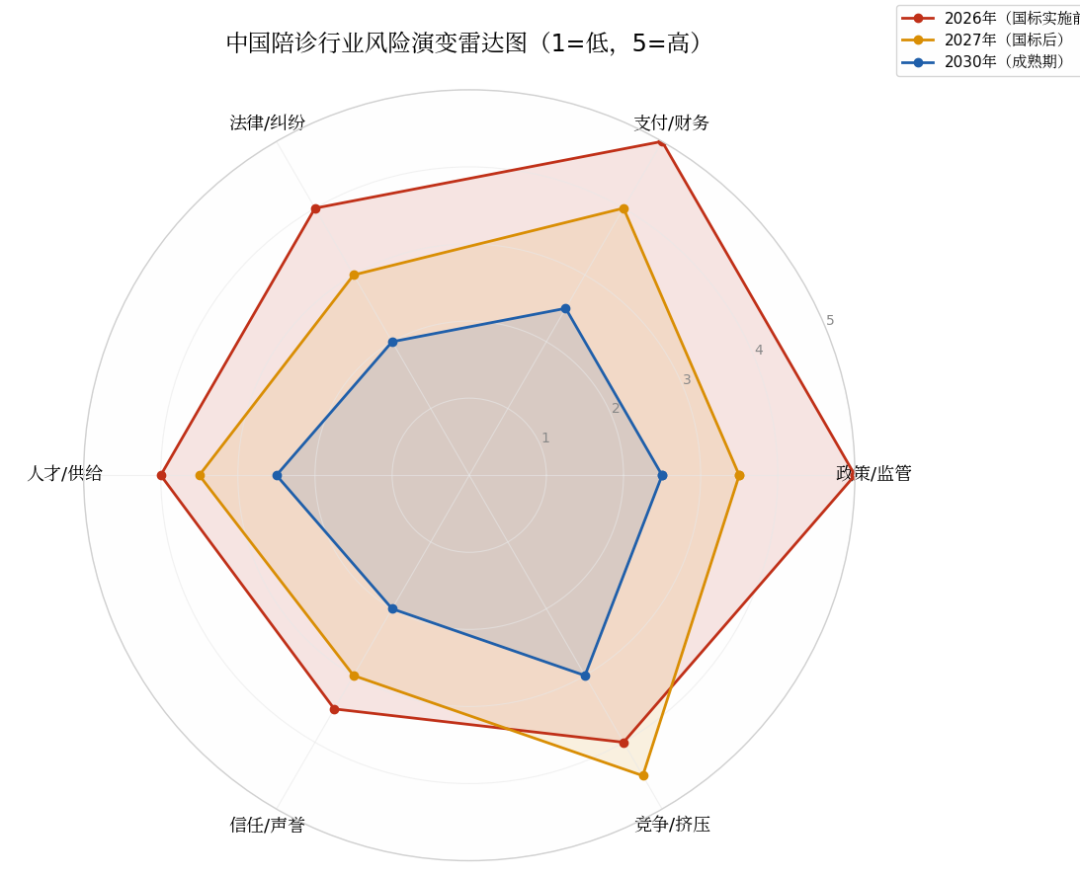
中国陪诊行业风险演变雷达图
法律纠纷、支付财务、政策监管、竞争挤压、信任声誉、人才供给六大风险中,2026 年(国标实施当年)最突出的三项是政策监管、信任声誉与人才供给。洗牌期,合规是性价比最高的竞争投资。
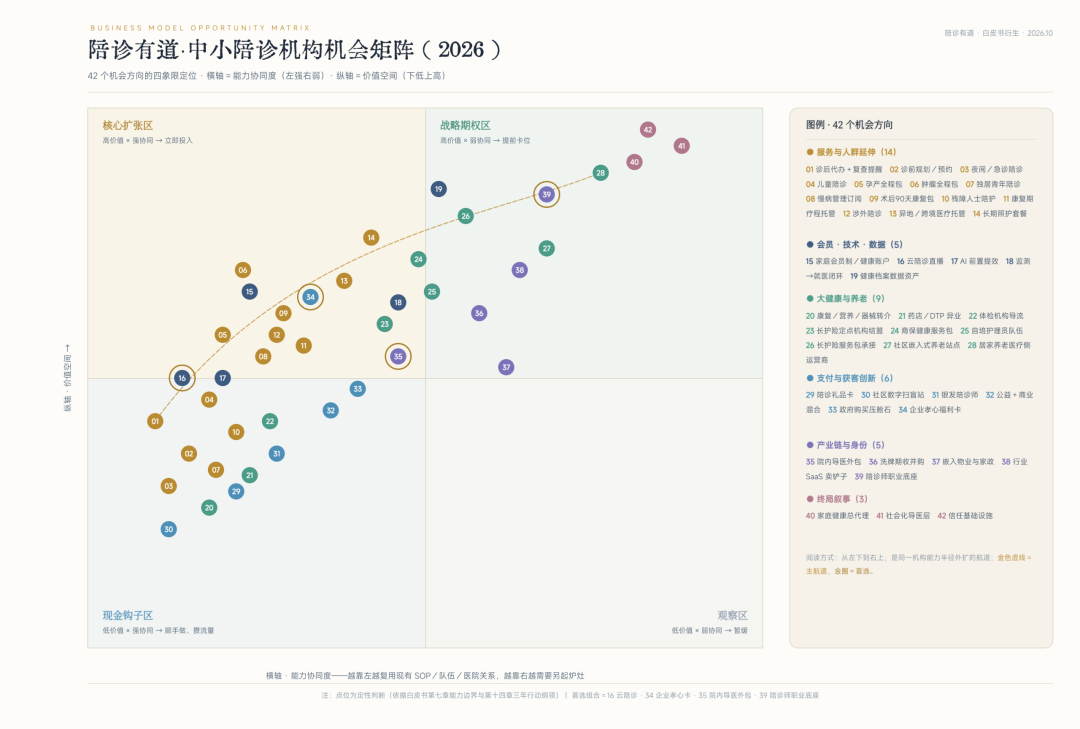
陪诊有道 · 中小陪诊机构机会矩阵(2026)
42 个机构样本的机会矩阵全景:谁在上升通道、谁在被出清,一图看清。
七、致谢:这份白皮书属于整个行业
本白皮书的一手数据,来自2026年8—10月全国39家中小陪诊机构的问卷调研与多位一线陪诊师的访谈。按照调研启动时的隐私承诺,机构与个人信息默认匿名处理;下列机构与从业者参与编制署名,特此鸣谢(排名不分先后)。
一、参与编制署名机构
北京医好健康管理有限公司、鹏城陪诊、重庆元沣健康管理有限公司、广西康德圣智能科技有限公司(医护侠)、江西陪诊呗科技有限公司、张家口柒玖陪诊服务有限公司、阳江市桥晟陪诊咨询服务有限公司、随护达科技(上海)有限公司、杭州娘家人陪诊、广东国康控股医疗服务集团有限公司、至善陪诊、石家庄庄伴健康管理有限公司、青青源陪诊互联网服务有限责任公司、北京医享汇健康科技有限公司、不疾陪诊、南京舒馨陪诊、北京护老康科技有限公司、四川省心省力健康科技有限公司、花诚陪诊、太原暖医伴行健康科技有限公司、好运爱陪(北京)科技有限公司、黑龙江省盛康毅讯陪诊有限公司、郑州伴小陪、润恩堂大健康管理有限公司、e康陪诊广州越秀、缘来一家人(上海)健康咨询服务中心、四川舒新健康咨询有限公司、嘉兴市睿文健康咨询服务有限公司、上海陪诊医家科技有限公司、梅州市颐享居家养老服务有限公司、四川磐田馨逸健康管理咨询有限公司、臻享健康云科技有限公司、康葆乐(重庆)健康管理有限公司、南京军航健康科技有限公司
二、参与编制署名陪诊师
王莲英、上海嘉佑陪诊小岛、夏春露、康润、617、陈雪琼、太阳、陈然、车车、庞兰、许敏、秦春芳、牛气冲天、王敏、光年、王萧意、崔丽、华西玲姐、林怡贝
除上述署名机构外,其余参与机构按隐私承诺匿名。39家机构覆盖北京、上海、深圳、广州、成都、重庆、郑州、南京、杭州、济南、石家庄、太原、大同、哈尔滨、南昌、桂林、绵阳、宜宾、嘉兴、梅州、滁州、阳江、张家口等23个城市——感谢你们把真实的经营数字交给这个行业。
是你们把真实的数据和真实的困境交给我们,这份白皮书才有底气说"用数据说话"。
// 本文来源:陪诊有道
话题:#陪诊有道#陪诊服务#陪诊师#陪诊圈#陪诊学苑#2026成都助博会#如何经营一家陪诊公司
慎重声明:本文内容仅供学习交流,观点仅代表原作者本人立场,版权归原作者所有,本文图中图片基于CC0协议,已获取授权,如有疑问请联系我们。